2026 年 4 月 17 日,布宜诺斯艾利斯一家创业公司的创始人 Pato Molina 在社交媒体上发了一条帖子。内容很简单:Anthropic 在没有任何预警的情况下,关闭了他公司对 Claude 的全部访问权限。公司有 60 多名员工,那天早上同时失去了自己账号里的所有集成、自定义技能和对话历史——不是某一个人的账号出了问题,是整个组织的接入权限被一次性切断。更麻烦的是,公司产品本身也要调用 Claude 的 API,而管理那个 API key 的专用账号同样被封,这意味着他们自己的产品,那天早上也跟着失去了 AI 能力。唯一的申诉渠道,是一个 Google 表单。
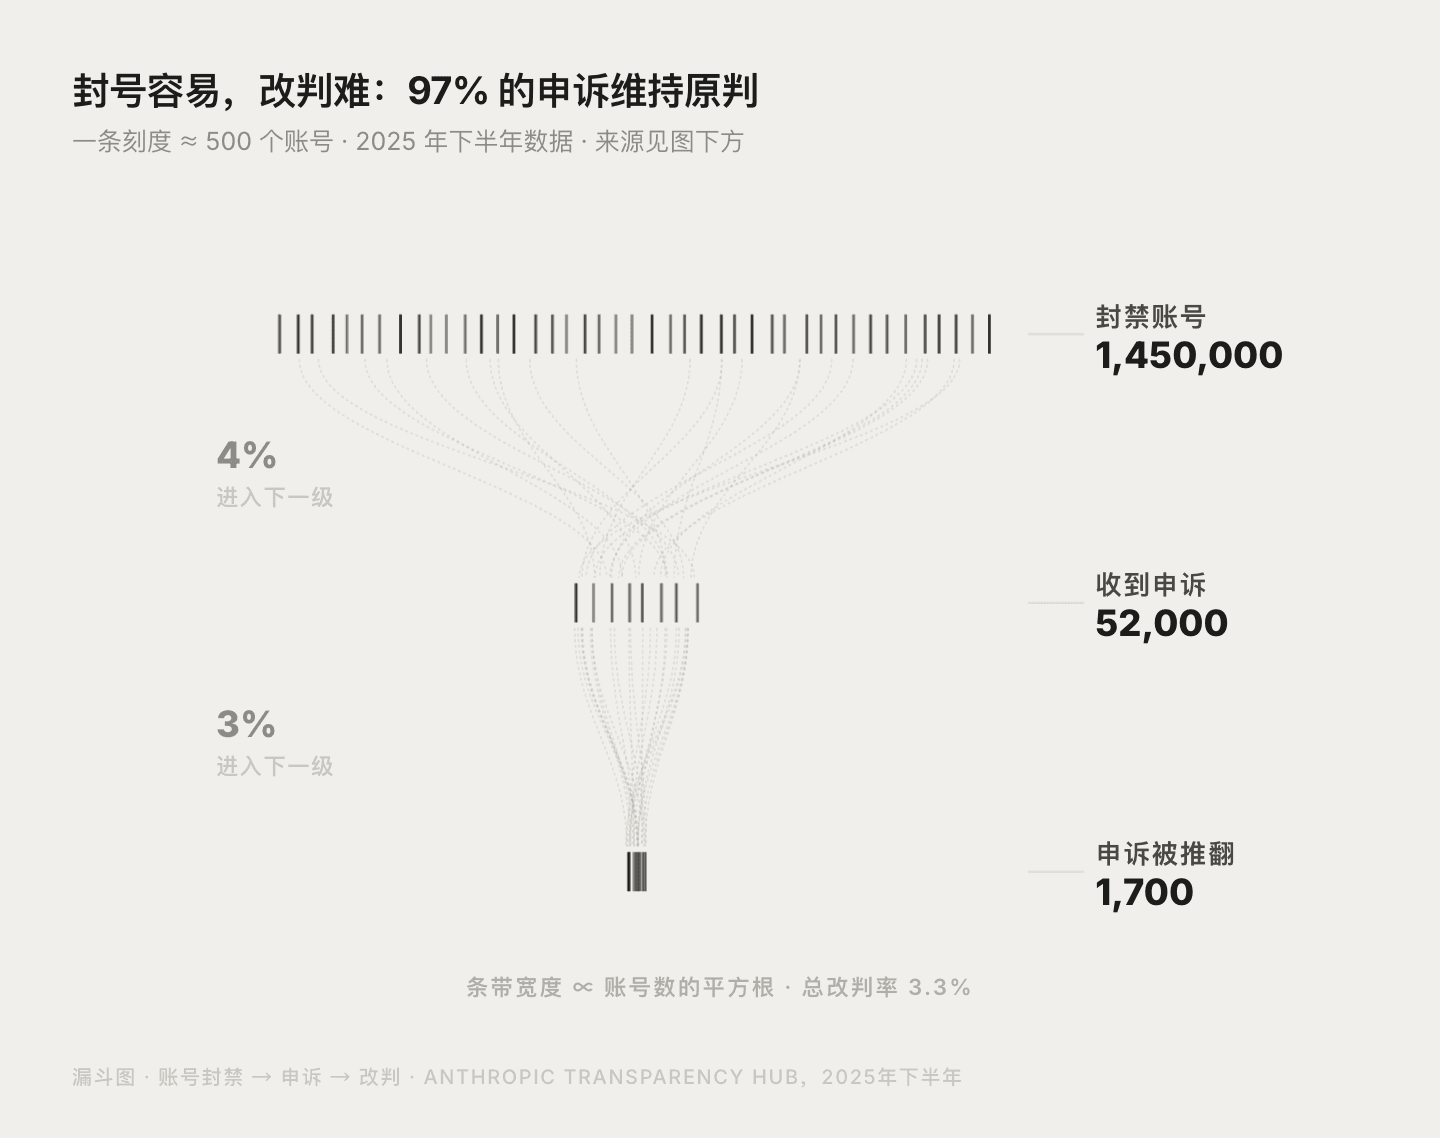
这不是一次孤立的意外。Anthropic 自己的 Transparency Hub(官方发布的透明度报告)披露,仅 2025 年下半年,公司就封禁了约 145 万个账号,处理了约 5.2 万次申诉,其中只有大约 1,700 次被推翻——申诉改判率 3.3%。换句话说,一套自动化系统做出的、足以让一家公司一夜之间失去主力生产力工具的决定,97% 的情况下不会被改变。这不是在说 Anthropic 做错了什么,风控和合规审查本身是必要的。问题在于:当你的工作、你的产品、你团队 60 个人的日常,全部依附在一个账号、一套规则、一个你完全看不到内部逻辑的审查系统上时,你能承受的风险敞口有多大。
什么是主权 AI 工作空间
主权 AI 工作空间(sovereign AI workspace),指的是算力、数据、模型和工作记忆都由使用者自己掌控,而不是绑定在单一云端供应商账号上的 AI 使用环境。它和「数据合规」不是一回事——合规解决的是「数据能不能存在这里」,主权解决的是「如果这家供应商明天不让你用了,你的工作还能不能继续」。过去这个概念几乎只出现在银行、政府这类企业级合规场景里;但 Pato Molina 的遭遇说明,同样的风险敞口,一个 60 人的小公司一样会撞上——区别只是,大公司有资源搭建退路,个人和小团队过去没有。
便宜和稳定,都只是暂时的
如果说账号被封是「小概率但致命」的风险,那价格波动就是每个重度使用者迟早会撞上的日常风险。2026 年 8 月 16 日,DeepSeek 给开发者发出涨价通知:V4 版本 API 价格上调 51% 到约 1,100%(不同档位涨幅不同),同时引入了高峰时段定价,而它赖以建立成本优势的缓存命中折扣(原本最高能打 2 折),价格也跟着涨了最多 12 倍。GitHub Copilot 走的是另一条路——名义价格没有变化,但计费方式从按请求次数改成按 token 用量计算,结果是重度使用 Agent 功能的用户,实际成本涨了 3 到 4 倍,个别模型的计费倍率甚至达到 27 倍。OpenRouter(一个聚合多个大模型 API 的路由平台)做过一次更直接的对比:追踪同一批原本主力使用 GPT-5.4 的用户,在 GPT-5.5 发布后切换过去,相同的工作流、相同的使用习惯,实际成本涨了 49% 到 92%。
这些不是行业报告里的抽象数字,是真实发生在具体团队身上的账单。一位 40 人金融科技公司的高级工程师公开分享过一组对比:原型阶段两名工程师每月的调用成本大约 80 美元,上线后同一套代码、同一个模型,因为真实流量涌入,账单涨到了每月 14,000 美元。另一家 12 人规模的数据分析公司算过一笔账:光是工具定义(Agent 调用外部工具时,描述这些工具能做什么的那部分 prompt)占用的篇幅,每个月就要多花 1,800 美元。这些案例共同说明一件事:只要你的工作流绑定在单一供应商的单一模型上,你的成本结构就完全不在你自己手里,供应商什么时候调整定价策略,你的账单就什么时候跟着变。
| 厂商 / 产品 | 2026 年的真实价格变动 | 受影响方式 |
|---|---|---|
| DeepSeek V4 | API 价格上调 51%–1,100%,缓存折扣价最高涨 12 倍 | 2026 年 8 月 16 日官方通知生效,无过渡期 |
| GitHub Copilot | 计费方式从按请求改为按 token,名义价格不变 | 重度 Agent 用户实际成本上涨 3–4 倍,个别模型倍率达 27 倍 |
| OpenAI GPT-5.4 → 5.5 | OpenRouter 实测同一批用户切换后成本变化 | 相同工作流下实际成本上涨 49%–92% |
| 某金融科技公司(40 人) | 原型到生产环境的真实账单变化 | 同代码同模型,月账单从约 80 美元涨到 14,000 美元 |
2026 年 2 月那三个小时,分清了谁有退路
2026 年 2 月末发生过一次更直接的压力测试。Anthropic 被排除在联邦合同之外的同时,Claude 出现了持续约三小时的服务中断。那三个小时里,把全部工作流绑定在 Claude 一家模型上的组织,业务直接停摆——没有备用模型可以切换,客服、代码生成、内部自动化流程全部卡住。而同一时间,已经搭建了多模型架构的团队,只是把流量临时切到另一个模型,业务照常运转,大部分用户甚至没有察觉到上游出了问题。这三个小时没有改变任何一家供应商的技术实力,改变的只是:谁提前给自己留了退路。
这类风险并不是极端个案。a16z(硅谷风投机构 Andreessen Horowitz)在 2026 年对 100 位企业 CIO 的调研发现,37% 的受访企业已经在生产环境里同时运行 5 个以上的 AI 模型,高于一年前的 29%。另一项调研显示,81% 的美国企业高管至少对「组织过度依赖单一 AI 供应商」这件事有所担忧,其中 29% 表示「非常担忧」,47% 认为一旦失去主力供应商,会直接影响关键业务功能。Zapier 的调研进一步拆分了具体担心什么:46% 的人把「过度依赖单一厂商」列为首要风险,46% 担心「数据迁移困难」,44% 担心「服务质量下降」,41% 担心「价格突然上涨」,37% 担心「单点故障」。这些数字加在一起说明一件事:越来越多组织已经不把「绑定一家供应商」当作默认选项,而是当作一种需要主动规避的风险。
单一厂商依赖的风险,看起来和其他关键系统的单一供应商依赖没什么两样:平时一切正常,一旦出问题,就是全部一起出问题。
主权 AI,不是合规话术,是四个能落地的具体问题
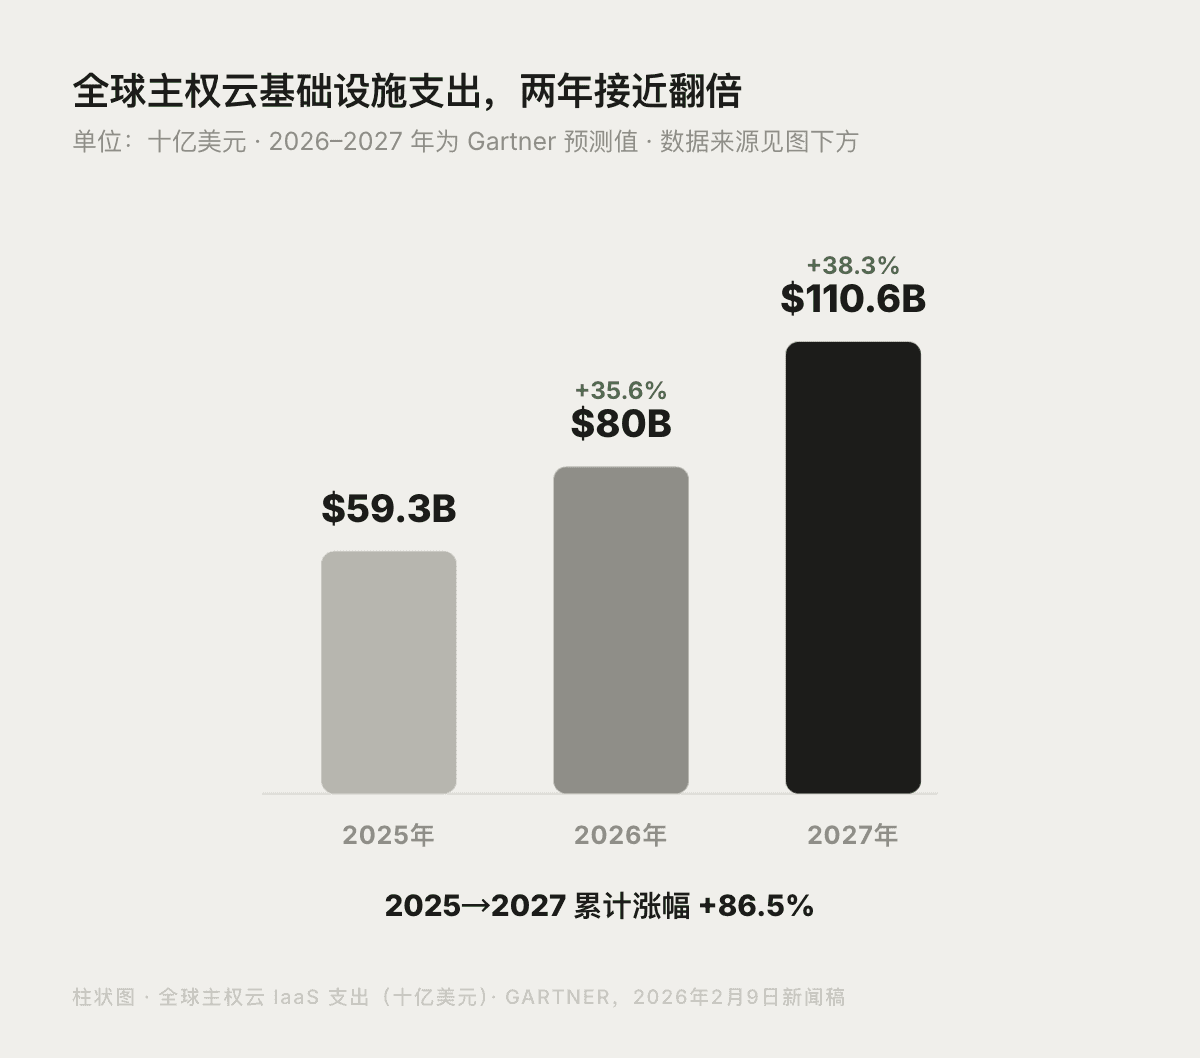
「主权 AI」这个词这两年被说得有点泛滥,搜索引擎上排名靠前的内容,几乎清一色在讲银行、政府和保险公司的合规方案——某家银行要求数据不能离境,某个政府部门规定模型必须跑在国有云上。Gartner 在 2026 年 2 月 9 日的新闻稿里给出过一个具体数字:全球主权云基础设施(IaaS)支出预计在 2026 年达到 800 亿美元,较 2025 年的 593 亿美元增长 35.6%,2027 年还会继续涨到 1,106 亿美元。这笔钱里,中国约占 470 亿美元,北美约 160 亿美元,而中东非洲、成熟亚太、欧洲是增速最快的三个区域,分别达到 89%、87%、83%。Gartner 把这种现象叫做「地缘迁移」(geopatriation)——组织基于政治和监管环境的变化,主动把工作负载和数据迁回本地。
但如果把这套企业级框架拆开看,会发现它其实落在四个很具体、普通人也能判断自己中不中招的问题上。第一,算力跑在谁的机器上——是某个你看不见的服务器机房,还是你自己的手机和电脑。第二,数据离不离开你的设备——每一句对话,是不是都要先经过一个第三方服务器,才能变成你要的答案。第三,模型能不能换——你是被锁死在一家供应商的 API 和定价表上,还是可以自己决定今天用 Claude、明天换 Gemini、后天跑一个完全离线的本地模型。第四,记忆归不归你——账号被封、平台涨价、服务下线的时候,你的工作记忆和历史记录,是跟着一起消失,还是留在你自己手里。前面提到的 Pato Molina 事件,四条里踩中了第一条(算力不在自己手里)和第四条(记忆跟着账号一起锁死);DeepSeek 和 Copilot 的涨价事件,踩中的是第三条;2 月那三个小时的宕机,踩中的也是第三条。
| 维度 | 对应的真实事件 | 普通用户能自问的问题 |
|---|---|---|
| 基础设施 | Anthropic 封禁布宜诺斯艾利斯团队,60+ 人瞬间失去接入权限 | 我的 AI 跑在谁的服务器上,那家公司单方面就能切断它吗 |
| 数据 / 记忆 | OpenAI 社区案例:4 年对话记录随账号封禁一起消失 | 如果账号明天被封,我的工作记忆会不会跟着一起没了 |
| 模型 | DeepSeek 单日涨价最高 1,100%,Copilot 实际成本涨 3–27 倍 | 如果我现在用的模型突然涨价,我能不能当天换一个 |
| 运维 / 冗余 | 2026 年 2 月,Claude 三小时宕机,单一依赖的组织业务停摆 | 如果我唯一依赖的那个模型突然不可用,我的工作会停多久 |
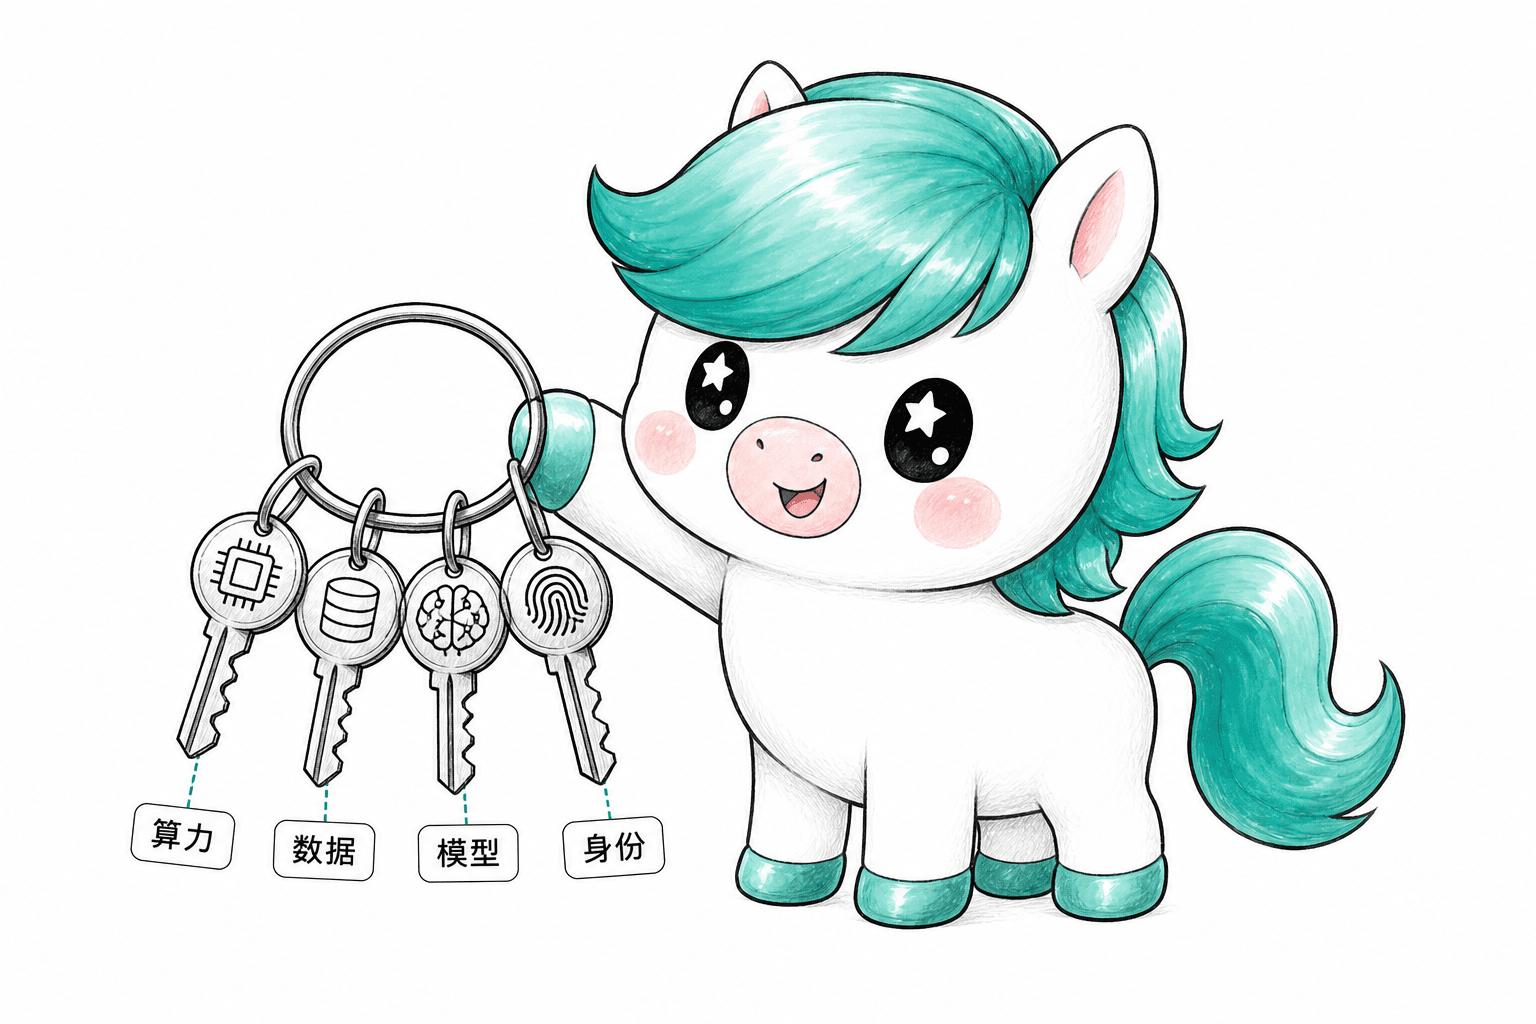
开源模型追上来了,这件事值得重新算一笔账
过去「自己掌控模型」听起来像是一句理想主义的话,因为代价很明确:放弃最前沿的能力,换取控制权。但这笔账现在需要重新算。斯坦福大学发布的 2026 年 AI 指数报告(Stanford AI Index 2026)显示,头部闭源模型和头部开源模型在 Arena Elo 评分(一种通过大量真实用户对比投票得出的模型能力排名机制)上的差距,2025 年整体收窄到 3.3%;截至 2026 年 3 月的最新快照显示,这个差距是 1,503 分对 1,454 分,相差约 49 分。作为对比,2023 年 5 月这个差距还有 17.5 到 31.6 分。换句话说,「只有闭源大厂模型才够用」这个假设,本身正在过时——开源模型追上来的速度,比大多数人预期的快。
这件事直接影响「要不要把自己绑在一家模型供应商身上」这个决定。IDC(国际数据公司,一家专注科技市场研究的机构)在 2026 年的 AI FutureScape 报告中预测,到 2028 年,70% 的顶尖 AI 驱动企业会使用多模型动态路由架构,而不是依赖单一模型处理所有任务。另一项行业分析显示,只用单一大模型处理所有任务的组织,相比使用智能路由(根据任务类型自动分配给最合适的模型)的组织,成本平均高出 40% 到 85%。这不是说开源模型已经全面超越闭源模型,而是说:当差距缩小到个位数百分比,「为了能力不得不绑定一家」这个理由,已经不再成立。
企业已经在对冲这个风险,个人现在也有这个能力了
前面提到的所有数据——37% 的企业跑 5 个以上模型、81% 的高管担心单一供应商依赖、Gartner 预测的「地缘迁移」趋势——描述的其实是同一个动作:有资源的组织,正在主动给自己构建退路。问题是,这套退路过去只有大企业搭得起,因为你需要专职的基础设施团队,需要懂怎么同时维护多个模型的接入和路由逻辑,个人开发者、自由职业者、几个人的小团队,显然没有这个条件去复刻一套企业级的多模型容灾架构。
但这个门槛正在往下移。开源模型能力追了上来,手机和个人电脑的算力足够承担相当一部分推理任务,更关键的是,「本地优先、模型可替换、记忆归你」这几条原则,已经开始被直接封装进产品层——不需要自己写部署脚本,也不需要理解底层技术细节。调研中能看到好几个真实产品已经在往「个人主权 AI」(personal sovereign AI)这个方向走:Open WebUI 把自己定位成「运行在你自己选择的基础设施上的自托管 AI 工作区」;AITopus 主打默认本地运行、离线可用、全程端到端加密,属于典型的私有主权 AI(private sovereign AI)路线;iYan 的口号是「你拥有的 AI 工作区」(own your AI),强调可以接入任意模型、任意工具,不被困在某一家云端的生态里(AI without cloud lock-in)。这些产品说明个人主权 AI 不是空想,是正在被多个团队同时验证的真实需求——只是大多数产品目前只补上了四个维度里的一两个,很少有产品把「跑在自己设备上、记忆持久不丢、模型自由路由」这几件事一次性做全。
KarmaBox 想做的,是把四个维度一次装进一部手机
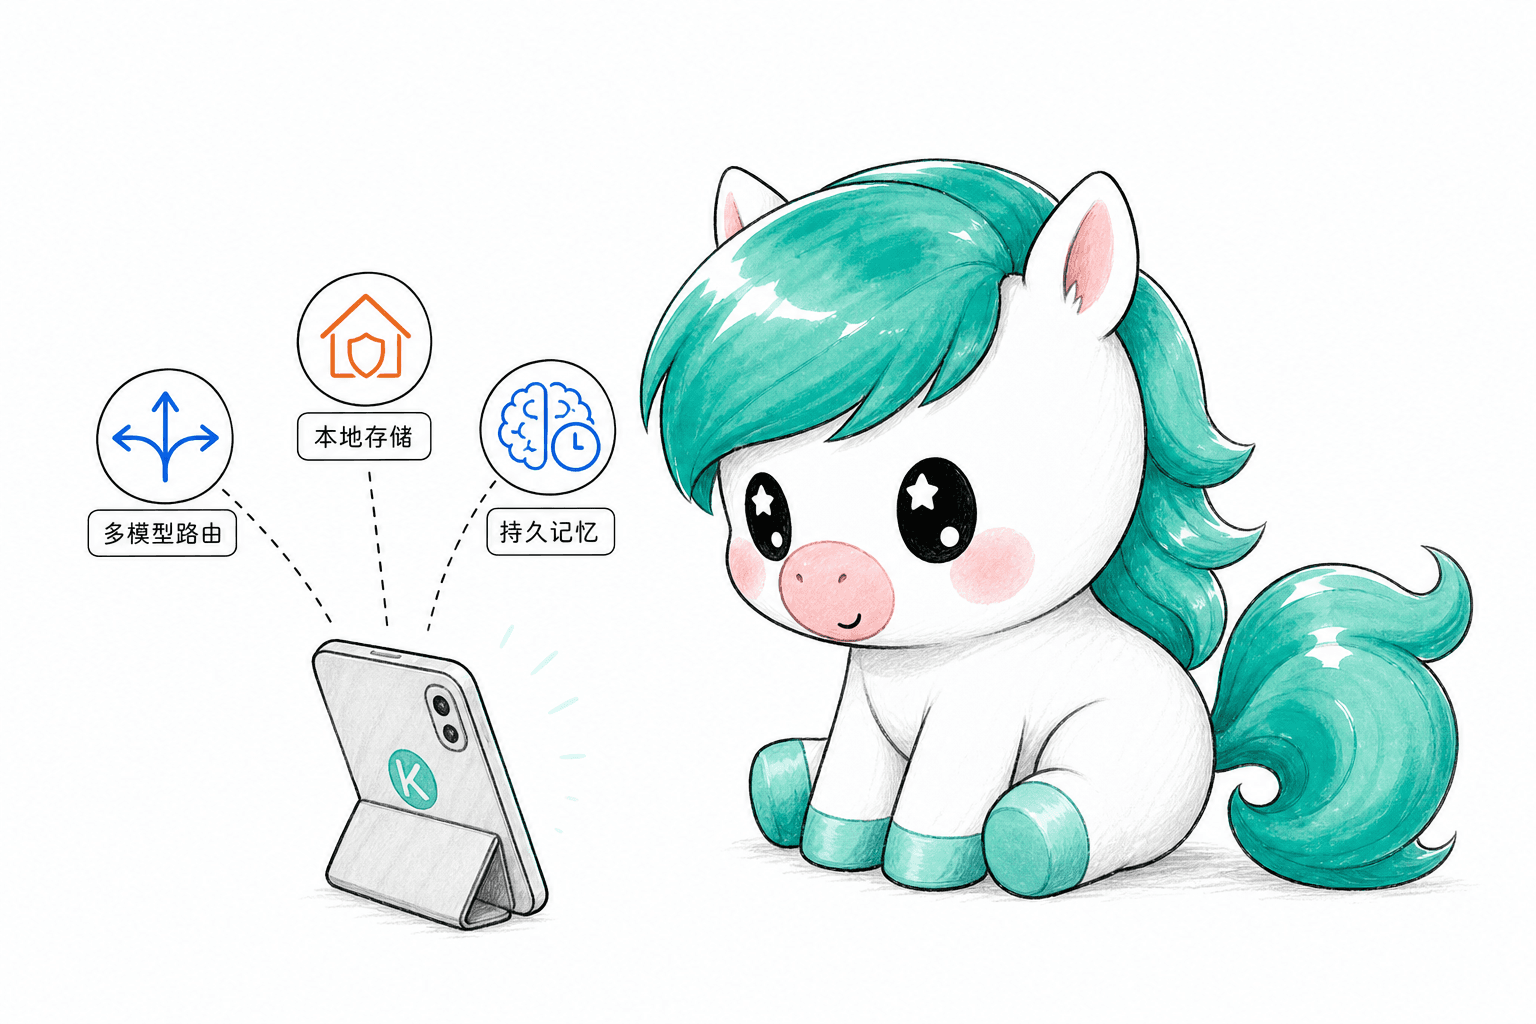
我们在做 KarmaBox 的时候,出发点就是前面拆解的那四个维度,并且不想留下任何一个缺口。算力上,手机和你自己的电脑组成一个「私有算力池」,AI 分身真正跑在你自己的设备上,而不是某个你看不见的服务器机房——这对应的是 Pato Molina 事件里暴露的问题:算力不在自己手里,供应商随时能切断。数据和记忆上,端到端加密的本地存储是默认选项,对话和工作记录不会因为账号被封、平台下线就一起消失。模型上,Claude、Codex、Gemini 和本地模型统一调度,系统会按任务类型自动路由,你不会被锁死在一家供应商的价格表上——这对应的是 DeepSeek 和 Copilot 涨价事件、以及 2 月那三个小时宕机暴露的问题:没有退路,就只能被动承受。
更具体一点,涉及敏感操作时,系统会先停下来等你确认,而不是自作主张替你做决定;多个分身可以并行处理不同任务,完成后把结果连同依据一起交给你。整套系统不需要写代码,想让分身干什么,用一句话说出来就行。这不是说小团队和个人从此不用关心这些风险了,而是说,前面提到的那几类真实事故——账号说封就封、价格说涨就涨、单一依赖说停就停——第一次有了一个不需要专职基础设施团队就能用上的应对方式。
回到那个 Google 表单
Pato Molina 后来怎么样了,公开信息里没有后续细节,但他当时发帖提的那个问题,值得每个重度依赖单一 AI 工具的人认真想一遍:如果同样的事情发生在你身上——不是你的错,只是一次自动化系统的误判——你的工作、你的记忆、你团队的产出,会不会在同一时刻全部消失,而你能做的,只是填一张不知道谁会看、什么时候会回复的表单。主权 AI 工作空间要解决的,正是这个问题:不是让你变得更强大,而是让你在最坏的情况发生时,手里依然留着自己的东西。
信息来源:Pato Molina 公开发帖(2026 年 4 月 17 日,社交媒体);Anthropic Transparency Hub 2025 年下半年账号执法数据;The Register 等科技媒体对 AI 供应商锁定问题的报道(2026 年 4 月);DeepSeek 2026 年 8 月官方涨价通知;GitHub Copilot 计费模式变更的公开报道;OpenRouter 关于 GPT-5.4 到 5.5 切换成本的数据分析;Gartner 2026 年 2 月 9 日新闻稿《全球主权云 IaaS 支出预测》;a16z 2026 年企业 CIO 调研;Zapier 2026 年 AI 供应商依赖调研;斯坦福大学 2026 年 AI 指数报告(Stanford AI Index 2026);IDC 2026 AI FutureScape 报告;Open WebUI、AITopus、iYan 等产品的官方网站公开信息。